Kính gửi Bộ Tài chính, Công ty là doanh nghiệp KH&CN đồng thời là doanh nghiệp công nghệ số theo quy định của Luật CN công nghệ số, hoạt động tại Khu Công viên phần mềm Quang Trung. Ông A hiện là Giám đốc Trung tâm Công nghệ số, đơn vị trực thuộc Công ty có chức năng nghiên cứu, phát triển và cung cấp sản phẩm, dịch vụ, giải pháp trong các lĩnh vực công nghệ thông tin, an toàn thông tin, viễn thông, điện toán đám mây, trung tâm dữ liệu và các lĩnh vực công nghệ số khác phục vụ nhu cầu của khách hàng cũng như các chương trình chuyển đổi số của Thành phố Hồ Chí Minh. Ông A trực tiếp thực hiện quản lý và điều hành các hoạt động liên quan đến hoạt động công nghiệp công nghệ số tại Công ty, bao gồm: Quản lý, điều hành hoạt động của Trung tâm Công nghệ số; Quản lý, vận hành và phát triển hạ tầng kỹ thuật, hệ thống công nghệ thông tin, viễn thông và an toàn thông tin thuộc phạm vi Trung tâm; Xây dựng kế hoạch cung cấp sản phẩm, dịch vụ công nghệ thông tin, giải pháp công nghệ số và viễn thông cho khách hàng, đối tác; Trực tiếp tham gia thực hiện các công việc liên quan đến hoạt động công nghiệp công nghệ số tại Công ty. Tổng thu nhập bình quân từ tiền lương, tiền công, bao gồm các khoản tiền thưởng theo quy định do Công ty chi trả cho Ông A trong 02 năm gần nhất đạt tối thiểu 05 lần GDP bình quân đầu người của Việt Nam. Tuy nhiên, các khoản thu nhập này được chi trả chung theo chức trách, nhiệm vụ được giao, không xác định riêng phần thu nhập từ hoạt động công nghiệp công nghệ số.
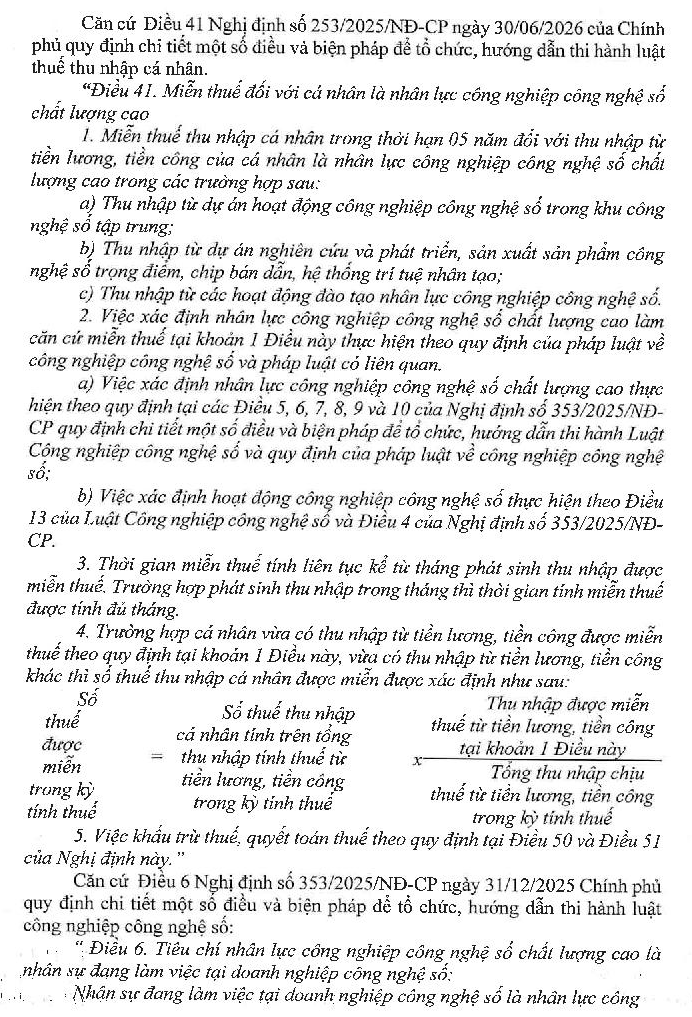
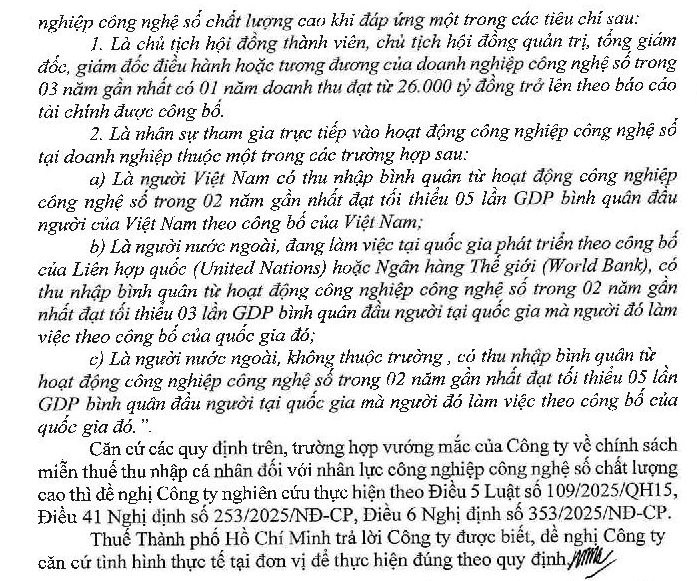
Căn cứ Điều 5, Điều 6 Nghị định số 353/2025/NĐ-CP và căn cứ chức trách, nhiệm vụ được giao và nội dung công việc thực tế của Ông A:
1.1. Ông A có được xác định là nhân lực công nghiệp công nghệ số chất lượng cao hay không.
1.2. Trường hợp Ông A đáp ứng điều kiện, Công ty và Ông A cần để lưu giữ và cung cấp cho cơ quan có thẩm quyền để chứng minh việc đáp ứng điều kiện nhân lực công nghiệp công nghệ số chất lượng cao khi áp dụng chính sách miễn thuế thu nhập cá nhân đối với nhân lực công nghiệp công nghệ số chất lượng cao.
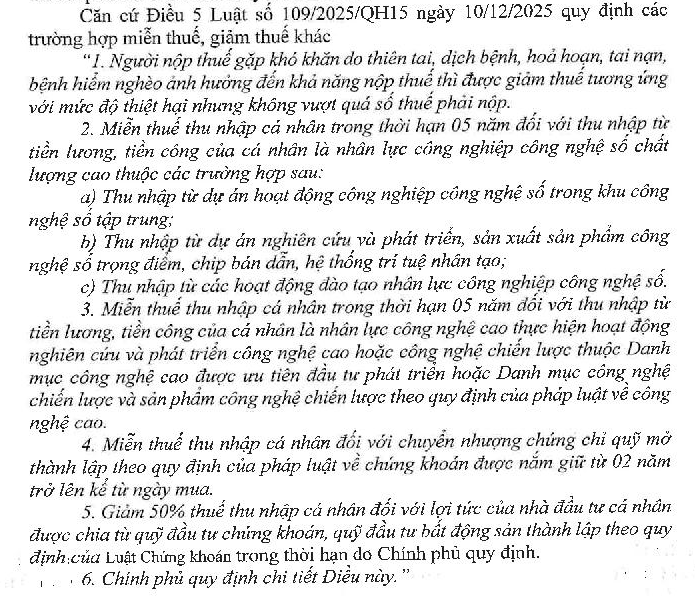
Căn cứ điểm a khoản 2 Điều 5 Luật Thuế thu nhập cá nhân số 109/2025/QH15 ngày 10/12/2025:
2.1. Ông A đang tham gia thực hiện Dự án “Bổ sung năng lực hạ tầng công nghệ thông tin cho Trung tâm dữ liệu”, Dự án “Đầu tư hệ thống Trung tâm dữ liệu dự phòng” mà Công ty là chủ đầu tư và thực hiện các gói thầu cung cấp sản phẩm, dịch vụ công nghệ thông tin, công nghệ số cho các tổ chức, cơ quan, đơn vị của Thành phố Hồ Chí Minh, trường hợp Ông A có được xác định là đang tham gia thực hiện dự án hoạt động công nghiệp công nghệ số trong khu công nghệ số tập trung theo điểm a khoản 2 Điều 5 Luật Thuế thu nhập cá nhân số 109/2025/QH15 hay không.
2.2. Tổng thu nhập từ tiền lương, tiền công và tiền thưởng của Ông A được Công ty chi trả chung theo chức trách, nhiệm vụ theo Hợp đồng lao động, không xác định riêng theo từng hoạt động. Trong trường hợp này, thu nhập từ dự án hoạt động công nghiệp công nghệ số trong khu công nghệ số tập trung của Ông A được xác định trên cơ sở toàn bộ thu nhập do Công ty chi trả hay cần tách riêng phần thu nhập từ dự án hoạt động công nghiệp công nghệ số trong khu công nghệ số tập trung.
Trường hợp chỉ một phần thu nhập được xác định là thu nhập từ dự án theo quy định trên, đề nghị Bộ Tài chính hướng dẫn căn cứ và phương pháp xác định, phân bổ phần thu nhập được miễn thuế.
2.3. Đề nghị Bộ Tài chính hướng dẫn thời điểm bắt đầu tính thời hạn miễn thuế thu nhập cá nhân 05 năm đối với Ông A được xác định từ thời điểm nào.
2.4. Trường hợp Ông A đồng thời hoặc lần lượt tham gia nhiều dự án có thời điểm bắt đầu, kết thúc khác nhau, thời hạn miễn thuế 05 năm được xác định chung kể từ kỳ thu nhập đầu tiên đủ điều kiện được miễn thuế hay được xác định riêng theo thời gian tham gia từng dự án.
Công ty kính đề nghị Bộ Tài chính xem xét, hướng dẫn các nội dung nêu trên.
Trân trọng./.
29/09/2026