
THỨ SÁU 25/7/2025 11:18
Hỏi:
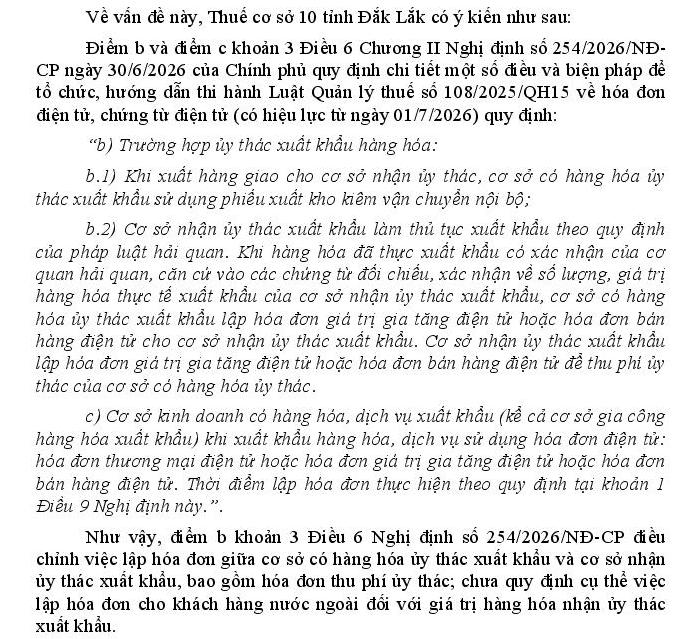
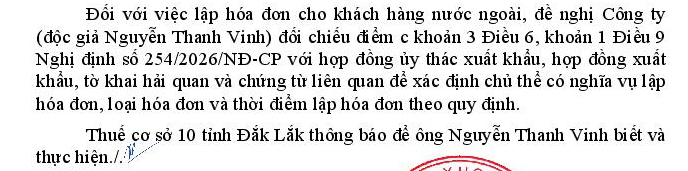
Kính gửi: Cơ Quan Thuế Công ty TNHH Lâm Nghiệp Xuân Quang chúng tôi là Công ty hoạt động về dăm gỗ xuất khẩu. Căn cứ vào tình hình hoạt động thực tế, Công ty chúng tôi hiện đang có một số vướng mắc như sau: Công ty bán hàng xuất khẩu ra nước ngoài, trong đó có nhận ủy thác xuất khẩu. Theo thỏa thuận tại hợp đồng công ty chúng tôi nhận tiền hàng thanh toán từ khách hàng nước ngoài, sau đó chuyển trả lại tiền hàng cho đơn vị ủy thác xuất khẩu. Trước ngày 01 tháng 07 năm 2026 đối với phần hàng hóa công ty nhận ủy thác xuất khẩu, công ty chúng tôi xuất hóa đơn điện tử GTGT bán hàng cho khách hàng nước ngoài theo Điểm b Khoản 3 Điều 13 Nghị định số 123/2020/NĐ-CP. Bắt đầu từ ngày 01 tháng 07 năm 2026 Nghị định số 254/2026/NĐ-CP được áp dụng. Tại Điểm b Khoản 3 Điều 6 Nghị định số 254/2026/NĐ-CP quy định “Cơ sở nhận ủy thác xuất khẩu lập hóa đơn giá trị gia tăng điện tử hoặc hóa đơn bán hàng điện tử để thu phí ủy thác của cơ sở có hàng hóa ủy thác”. Tại Điểm b Khoản 3 Điều 6 Nghị định số 254/2026/NĐ-CP chỉ đề cập lập hóa đơn để thu phí ủy thác của đơn vị có hàng hóa ủy thác, không đề cập đến vấn đề lập hóa đơn bán hàng để xuất cho khách hàng nước ngoài đối với hàng hóa nhận ủy thác. Vì vậy kể từ ngày 01 tháng 07 năm 2026 đối với hàng hóa công ty chúng tôi nhận ủy thác xuất khẩu, Công ty chúng tôi có xuất hóa đơn bán ra hay không xuất hóa đơn bán ra cho khách hàng nước ngoài. Kính mong Cơ Quan Thuế hướng dẫn, giải đáp vướng mắc để Công ty thực hiện đúng theo quy định của Pháp luật. Trân trọng cảm ơn!.
22/10/2026
Trả lời:


Gửi phản hồi: