Đề nghị hướng dẫn miễn thuế TNDN đối với doanh nghiệp thành
lập năm 2025 có chủ sở hữu đồng thời là chủ hộ kinh doanh đang hoạt động
Tôi đề nghị Bộ Tài chính giải đáp trường hợp cụ thể như sau:
Trước năm 2025, tôi đã đăng ký và hoạt động dưới hình thức hộ
kinh doanh. Năm 2025, tôi thành lập công ty và là chủ sở hữu công ty. Đến nay,
hộ kinh doanh vẫn hoạt động song song với công ty, chưa chấm dứt hoạt động. Đây
không phải trường hợp đóng hộ kinh doanh để chuyển đổi lên doanh nghiệp.
Trước khi thành lập công ty này, tôi chỉ có hộ kinh doanh,
không làm người đại diện theo pháp luật, thành viên hợp danh hoặc người có số vốn
góp cao nhất tại doanh nghiệp khác.
Để làm rõ riêng điều kiện về lịch sử kinh doanh của chủ sở hữu,
kính đề nghị Bộ Tài chính xem xét tình huống trên với giả định công ty đáp ứng
tiêu chí doanh nghiệp nhỏ và vừa và các điều kiện ưu đãi khác.
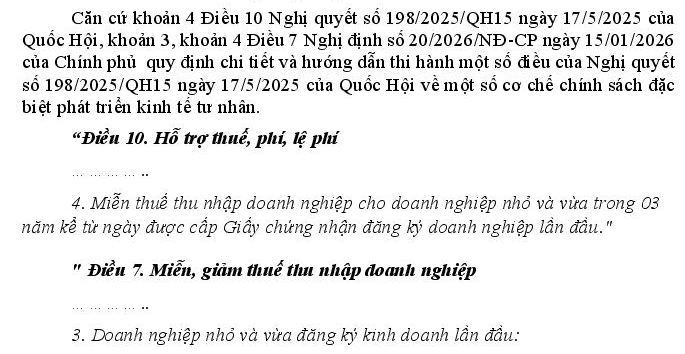
Qua nghiên cứu khoản 4 Điều 10 Nghị quyết số 198/2025/QH15
và khoản 3 Điều 7 Nghị định số 20/2026/NĐ-CP, tôi còn vướng mắc về trường hợp
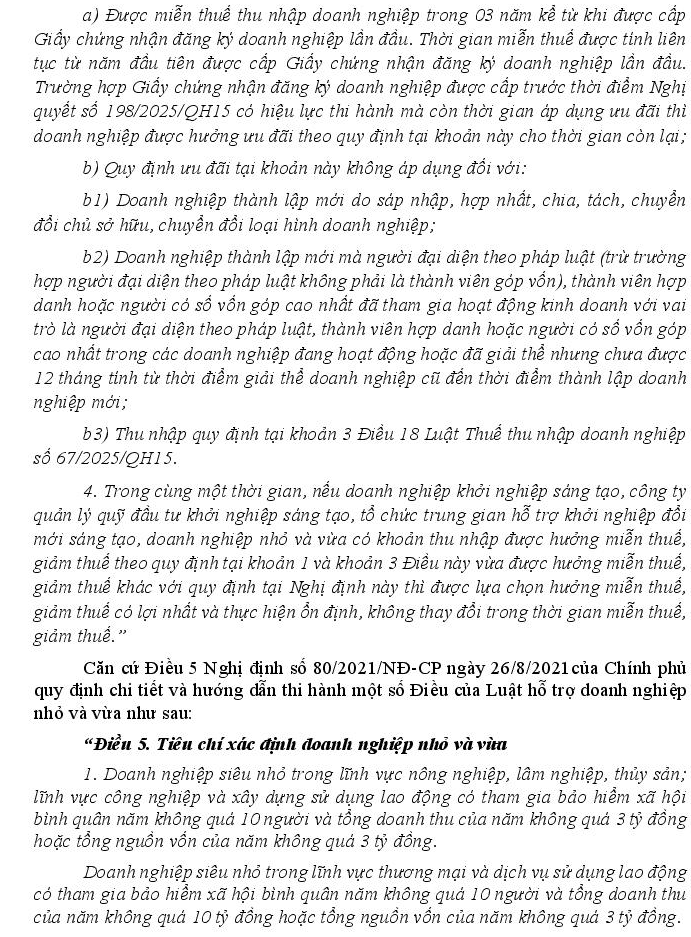
loại trừ tại điểm b2 khoản 3 Điều 7, liên quan đến người đại diện theo pháp luật,
thành viên hợp danh hoặc người có số vốn góp cao nhất đã tham gia hoạt động
kinh doanh trong các doanh nghiệp đang hoạt động hoặc đã giải thể chưa đủ 12
tháng.
Kính đề nghị Bộ Tài chính hướng dẫn rõ:
Với tình huống nêu trên, công ty thành lập năm 2025 có thuộc
trường hợp bị loại trừ tại điểm b2 khoản 3 Điều 7 Nghị định số 20/2026/NĐ-CP do
chủ sở hữu đồng thời là chủ hộ kinh doanh đang hoạt động hay không?
Cụm từ “trong các doanh nghiệp” tại điểm b2 có bao gồm hộ
kinh doanh không? Cá nhân là chủ hộ, tự đầu tư toàn bộ vốn kinh doanh của hộ,
có được xem là “người có số vốn góp cao nhất” thuộc phạm vi điều khoản này
không? Đề nghị nêu căn cứ pháp lý xác định phạm vi áp dụng.
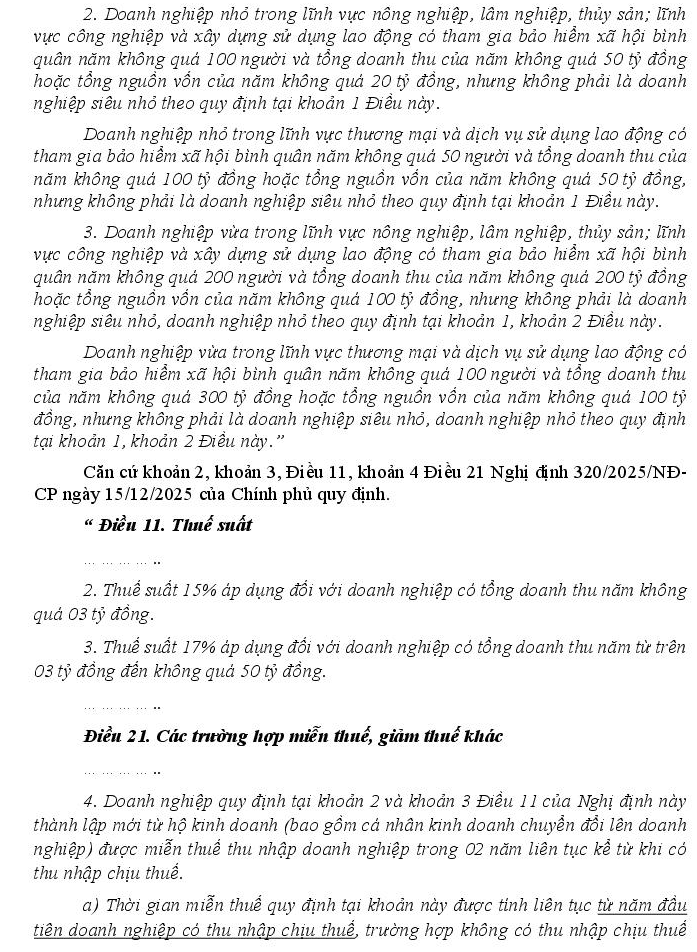
Khoản 4 Điều 21 Nghị định số 320/2025/NĐ-CP quy định miễn
thuế TNDN 02 năm đối với doanh nghiệp thành lập mới từ hộ kinh doanh khi đáp ứng
điều kiện. Trong khi đó, Nghị định số 20/2026/NĐ-CP quy định miễn thuế TNDN 03
năm đối với doanh nghiệp nhỏ và vừa đăng ký kinh doanh lần đầu. Hai chính sách
này được phân biệt và áp dụng như thế nào đối với:
Hộ kinh doanh chuyển đổi thành doanh nghiệp;
Cá nhân giữ nguyên hộ kinh doanh và thành lập công ty hoạt động
song song?
Doanh nghiệp chuyển đổi từ hộ kinh doanh nếu đồng thời đáp ứng
điều kiện của cả hai chính sách có được lựa chọn ưu đãi theo khoản 4 Điều 7 Nghị
định số 20/2026/NĐ-CP hay không?
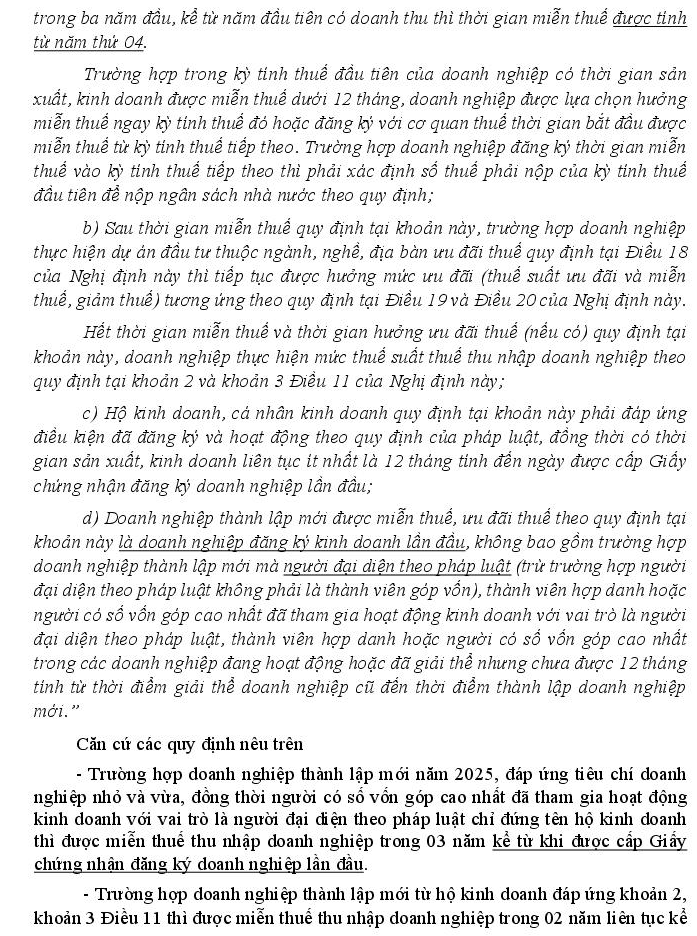
Nếu công ty trong tình huống của tôi được hưởng miễn thuế 03
năm, đề nghị hướng dẫn căn cứ xác định thời gian miễn thuế đối với công ty
thành lập năm 2025, hồ sơ chứng minh điều kiện và thủ tục đăng ký bắt đầu miễn
thuế từ kỳ tính thuế tiếp theo nếu kỳ đầu có thời gian hoạt động được miễn thuế
dưới 12 tháng.
Kính đề nghị Bộ Tài chính kết luận trực tiếp về việc hộ kinh
doanh còn hoạt động có làm công ty thuộc diện loại trừ hay không, đồng thời giải
thích cách áp dụng điều khoản vào tình huống trên, thay vì chỉ trích dẫn lại
quy định chung, để tôi có cơ sở kê khai, quyết toán thuế đúng pháp luật.