Kính gửi Bộ Tài Chính
Đơn vị chúng tôi là đơn vị sự nghiệp công lập trực thuộc đơn vị sự nghiệp công lập, hiện đang gặp vướng mắc trong quá trình thực hiện pháp luật thuế đối với chi nhánh hạch toán phụ thuộc và hạch toán độc lập. Kính mong Bộ Tài chính hướng dẫn cụ thể các nội dung sau:
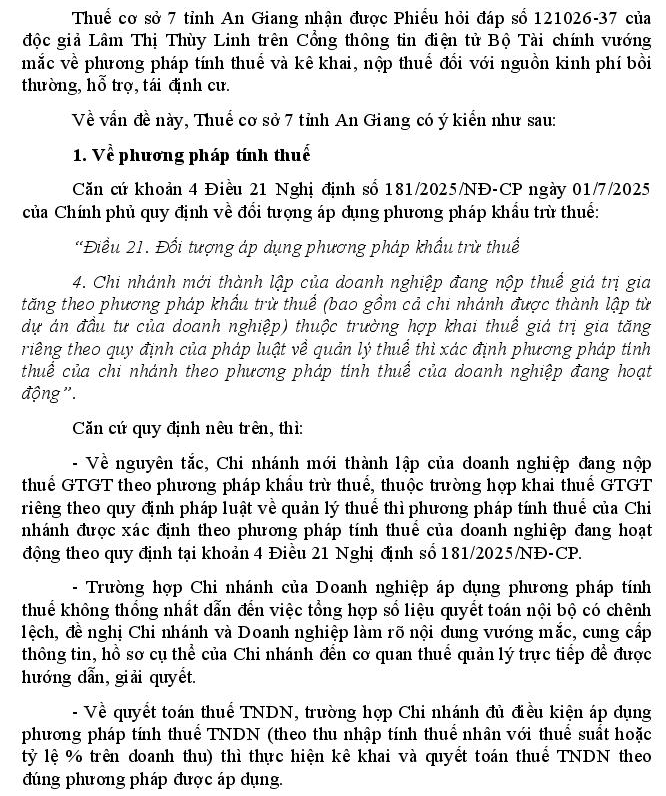
1. Vấn đề thứ nhất: Về phương pháp tính thuế GTGT và quyết toán thuế TNDN đối với chi nhánh chuyển đổi phương pháp hạch toán cùng tỉnh.
- Nội dung sự việc:
Đơn vị chủ quản là Trung tâm Phát triển quỹ đất đăng ký nộp thuế GTGT, TNDN theo phương pháp khấu trừ. Chi nhánh trực thuộc là Chi nhánh Trung tâm Phát triển quỹ đất khu vực 1 đóng trên cùng địa bàn tỉnh, trong năm 2025 đăng ký kê khai nộp thuế GTGT, TNDN theo phương pháp trực tiếp trên doanh thu (5%) và đã thực hiện quyết toán thuế đầy đủ.
Tuy nhiên, tại thời điểm quyết toán năm 2025, đơn vị chủ quản đã thực hiện tổng hợp số liệu quyết toán của chi nhánh theo phương pháp khấu trừ, dẫn đến phát sinh tăng số thuế TNDN phải nộp.
Đến tháng 8/2026, chi nhánh có quyết định chính thức chuyển sang hình thức hạch toán độc lập.
- Vướng mắc và câu hỏi:
1. Việc đơn vị chủ quản tổng hợp số liệu quyết toán thuế TNDN của chi nhánh (đang áp dụng phương pháp trực tiếp) theo phương pháp khấu trừ ở cuối năm 2025 có phù hợp với quy định về quản lý thuế hay không? Hướng xử lý đối với số thuế TNDN chênh lệch phát sinh tăng này như thế nào?
2. Kể từ thời điểm tháng 8/2026, khi chi nhánh chuyển sang hình thức hạch toán độc lập, chi nhánh có tiếp tục được phép áp dụng phương pháp kê khai trực tiếp thuế GTGT trên doanh thu và quyết toán thuế TNDN theo phương pháp khấu trừ giống đơn vị chủ quản hay không?
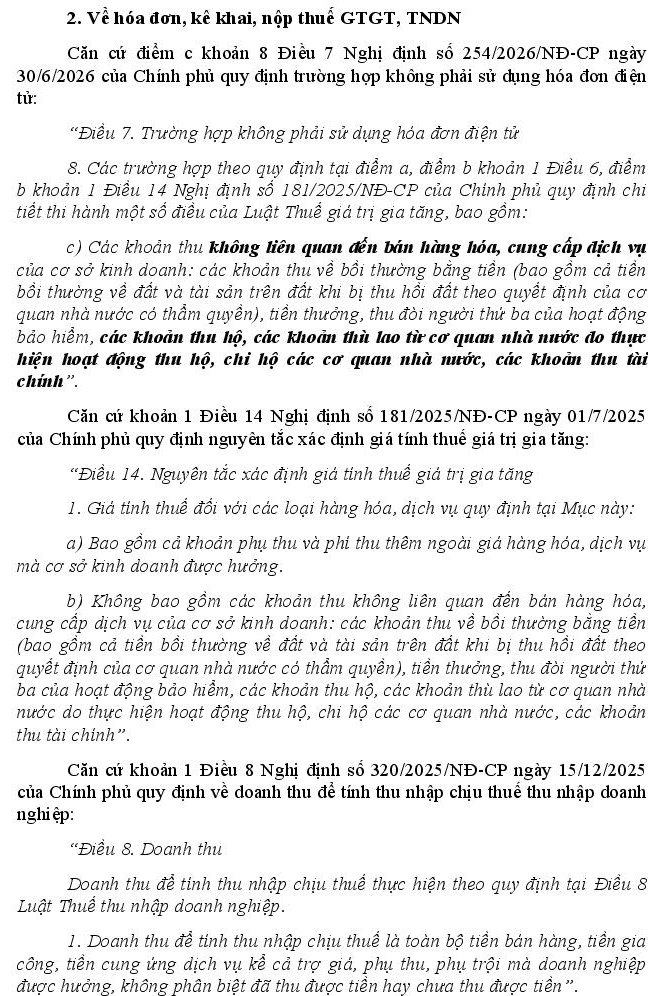
2. Vấn đề thứ hai: Về nghĩa vụ xuất hóa đơn và kê khai, nộp thuế đối với nguồn kinh phí bồi thường, hỗ trợ, tái định cư
- Nội dung sự việc:
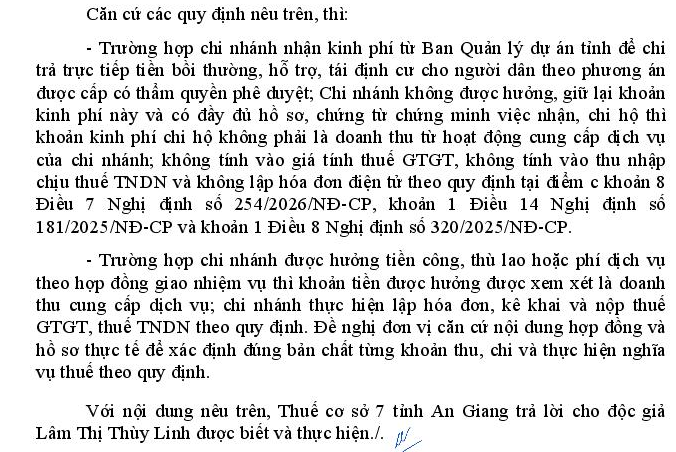
Thực hiện nhiệm vụ do UBND tỉnh giao, Ban Quản lý dự án tỉnh (chủ đầu tư) ký kết hợp đồng giao nhiệm vụ/hợp đồng dịch vụ với chi nhánh của đơn vị chúng tôi để thực hiện công tác chi trả tiền bồi thường, hỗ trợ và tái định cư cho các hộ dân bị thu hồi đất. Nguồn kinh phí này xuất phát từ nguồn ngân sách nhà nước để phục vụ công tác giải phóng mặt bằng.
- Vướng mắc và câu hỏi:
Đối với nguồn kinh phí nhận từ chủ đầu tư (Ban Quản lý dự án) để chi trả trực tiếp cho người dân trong công tác bồi thường, giải phóng mặt bằng, chi nhánh có thuộc đối tượng phải lập hóa đơn GTGT, kê khai và nộp thuế GTGT, thuế TNDN hay không?
Rất mong nhận được sự hướng dẫn, giải đáp kịp thời từ Bộ Tài chính để đơn vị thực hiện đúng quy định pháp luật thuế.
Trân trọng./.
20/10/2026