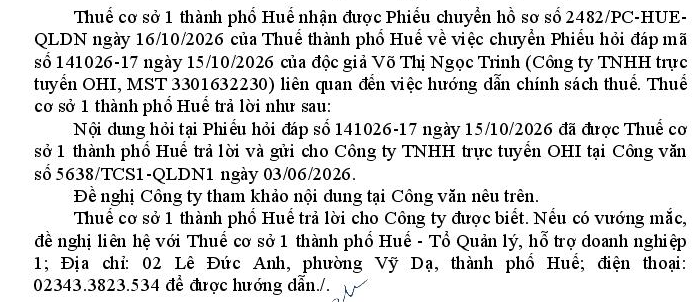
**TIÊU ĐỀ: Đề nghị hướng dẫn nghĩa vụ kê khai, nộp thuế nhà thầu đối với dịch vụ quảng cáo Meta khi Meta đã đăng ký thuế tại Việt Nam**
**Kính gửi Bộ Tài chính/Cơ quan Thuế,**
Công ty TNHH Trực tuyến OHI (MST: 3301632230), có trụ sở tại Huế, hiện sử dụng dịch vụ quảng cáo trực tuyến trên nền tảng Facebook/Instagram do Meta Platforms Ireland Limited cung cấp.
Trong quá trình sử dụng dịch vụ, Công ty nhận được hóa đơn/chứng từ quảng cáo từ Meta Platforms Ireland Limited, trên đó thể hiện mã số thuế tại Việt Nam là **9000000327**. Trên hóa đơn có nội dung tiếng Anh như sau:
“Meta Platforms Ireland Limited is tax registered in Vietnam and will be remitting FCT to the GDT. Please do not deduct/withhold FCT and make the full payment on the invoice. If you are a registered organisation/business in Vietnam and Meta did not charge 10% VAT on your invoice, you are responsible to report and remit 10% FCT-VAT to the GDT.”
Theo nội dung trên, Meta thông báo đã đăng ký thuế tại Việt Nam và sẽ trực tiếp nộp thuế nhà thầu nước ngoài (FCT) cho cơ quan thuế. Tuy nhiên, Meta đồng thời yêu cầu doanh nghiệp Việt Nam kê khai và nộp 10% FCT-VAT nếu hóa đơn không tính 10% VAT.
Do đó, Công ty chưa xác định được chính xác nghĩa vụ thuế của mình và kính đề nghị Quý Cơ quan hướng dẫn các nội dung sau:
**1. Về trách nhiệm kê khai và nộp thuế**
Trong trường hợp Meta Platforms Ireland Limited đã đăng ký thuế tại Việt Nam, có mã số thuế 9000000327 và thông báo sẽ trực tiếp kê khai, nộp thuế nhà thầu nước ngoài đối với doanh thu quảng cáo tại Việt Nam, Công ty TNHH Trực tuyến OHI có còn phải đăng ký mã số thuế nhà thầu, kê khai và nộp thay hoặc tự kê khai, nộp 10% FCT-VAT đối với khoản thanh toán quảng cáo cho Meta hay không?
**2. Về nội dung 10% FCT-VAT trên hóa đơn**
Đề nghị Quý Cơ quan giải thích cụ thể trường hợp Meta đã đăng ký thuế tại Việt Nam và thông báo sẽ nộp FCT nhưng hóa đơn không tính 10% VAT. Trong trường hợp này, trách nhiệm kê khai, nộp thuế GTGT thuộc về Meta hay doanh nghiệp Việt Nam mua dịch vụ?
Nếu Meta trực tiếp kê khai, nộp thuế theo cơ chế áp dụng cho nhà cung cấp nước ngoài thì doanh nghiệp Việt Nam có phải tiếp tục kê khai, nộp thêm 10% FCT-VAT hay không?
**3. Về việc tránh đăng ký trùng mã số thuế và nộp trùng thuế**
Trường hợp Công ty đã đăng ký mã số thuế nhà thầu và thực hiện kê khai, nộp thuế thay Meta, trong khi Meta cũng đã đăng ký thuế và thực hiện nghĩa vụ thuế tại Việt Nam, việc này có dẫn đến trùng mã số thuế hoặc trùng nghĩa vụ kê khai, nộp thuế không? Nếu có, Công ty cần thực hiện thủ tục nào để bảo đảm tuân thủ đúng quy định?
**4. Về mức thuế suất và căn cứ pháp lý**
Đề nghị Quý Cơ quan hướng dẫn mức thuế GTGT và thuế TNDN nhà thầu nước ngoài áp dụng đối với dịch vụ quảng cáo Facebook/Instagram trong trường hợp nêu trên; đồng thời xác định rõ nghĩa vụ của Meta và nghĩa vụ của doanh nghiệp Việt Nam theo các quy định pháp luật hiện hành.
**5. Về chứng từ và khấu trừ thuế GTGT**
Nếu Công ty phải kê khai, nộp thay hoặc tự kê khai, nộp 10% FCT-VAT, đề nghị Quý Cơ quan hướng dẫn hồ sơ, biểu mẫu và chứng từ cần lưu giữ. Khoản thuế GTGT đã nộp thay có được xem xét khấu trừ thuế GTGT đầu vào hay không, và cần đáp ứng những điều kiện nào?
Công ty kính đề nghị Quý Cơ quan hướng dẫn cụ thể bằng văn bản để Công ty thực hiện đúng quy định pháp luật về thuế, tránh kê khai thiếu, đăng ký trùng mã số thuế hoặc nộp trùng nghĩa vụ thuế.
Công ty xin trân trọng cảm ơn!
22/10/2026